売上・コスト・利益
商品が売れない理由を、感覚だけで考えていませんか。売上を分解し、作業のコストを見える化することで、次に変えるべき場所を見つけます。
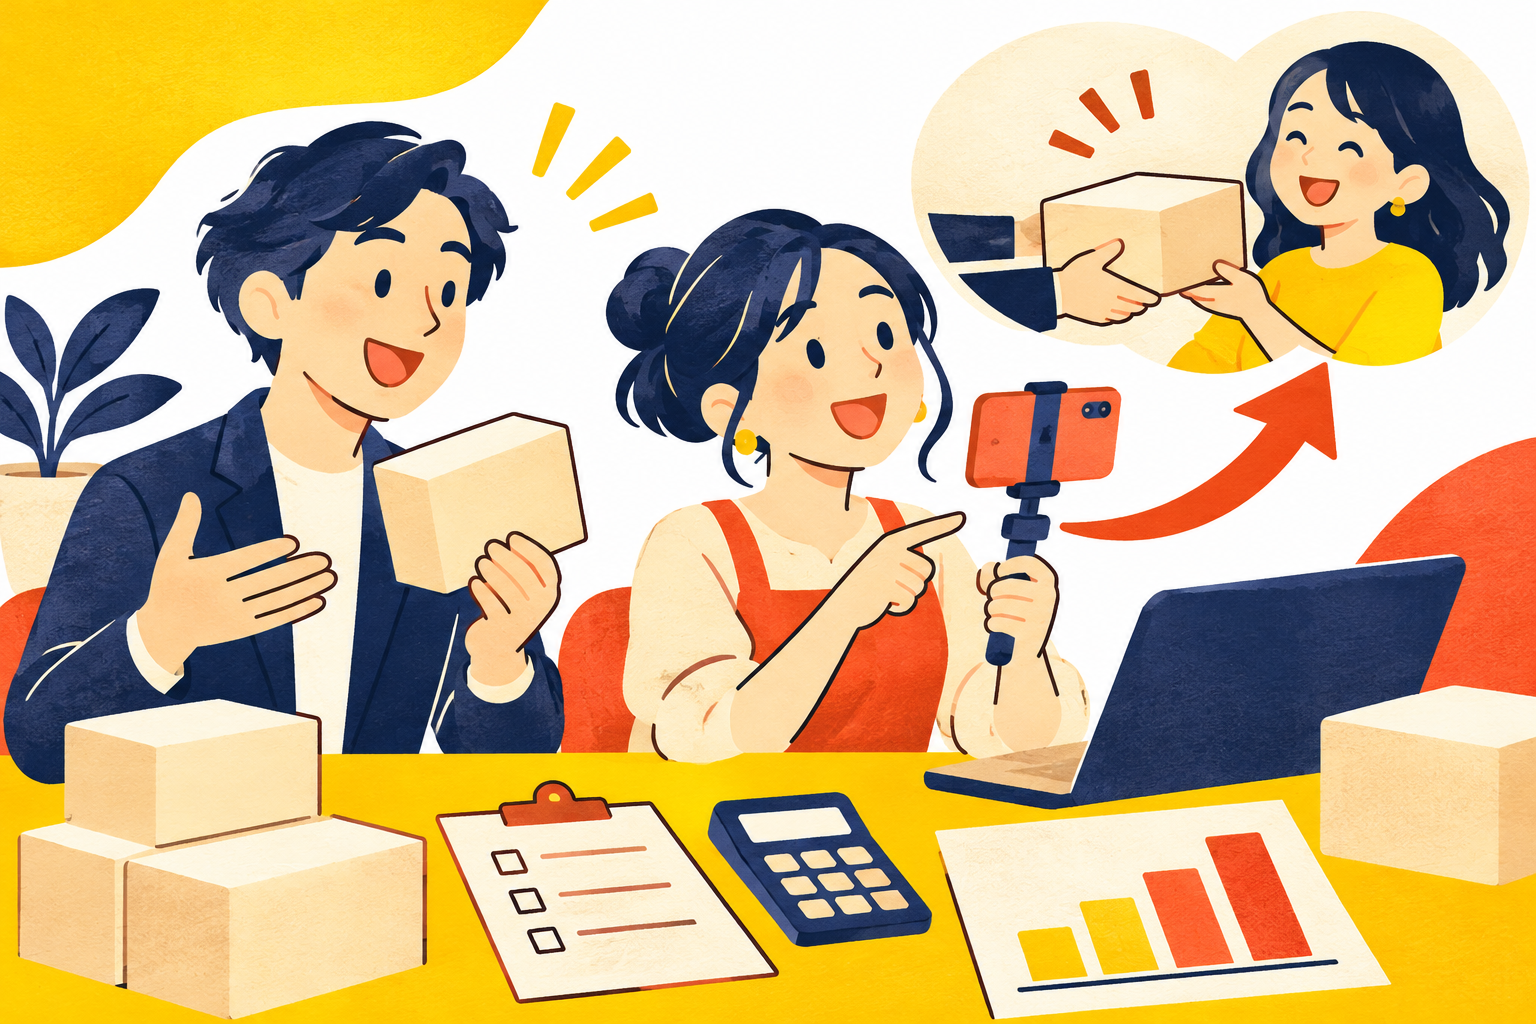
売上は、一つの大きな数字ではない。
『シン・華僑の教え』では、お客さまに選ばれること、価格、何回買ってもらえるかという視点から売上を捉えます。売上が止まったときは、その要素を分けて考えてみましょう。
売上 = 購入者数 × 平均購入単価 × 購入回数
一定期間の売上を理解するための簡略モデルです。単価は1回の購入額、回数は1人当たりの平均として揃えて考えます。
1. 選ばれる人を増やす
認知を広げるだけでなく、必要とする相手へ届いているかを確認する。発信者との協業も、顧客の悩みや関心が商品と合うかが出発点です。
2. 価格に見合う価値を伝える
商品説明が機能の羅列で終わっていないか。使うことで何が楽になるか、どんな不安が減るか、費用の範囲はどこまでか。お客さまが判断するために必要な情報を揃えます。
3. もう一度選ばれる理由をつくる
約束した価値を届け、購入後の困りごとに対応する。リピートは、派手な販促だけでは育ちません。満足と信頼を積み上げる運営を考えます。
数字で見る例
100人 × 5,000円 × 2回 = 100万円。
各要素が10%ずつ増えると、110人 × 5,500円 × 2.2回 = 133万1,000円。
一つを急激に伸ばす以外にも、複数の要素を少しずつ改善する道があります。これは計算例であり、実際の売上増を予測するものではありません。
売れない理由は、どこにある?
見てもらえていない
必要な相手に届いているか。発信のテーマ、媒体、紹介する人と商品の相性を見直します。
価値が伝わっていない
何が変わるのか、誰の悩みに効くのかが曖昧ではないか。買い手の言葉で説明を組み直します。
不安が残っている
価格、追加費用、利用方法、配送、返品条件など。購入前の質問に答えられているかを確認します。
続ける理由が弱い
商品の品質や体験、サポートに課題はないか。顧客の声を聞き、改善の優先順位を決めます。
コスト削減は、作業そのものを見直すこと。
書籍が強調するのは、価格を無理に下げさせる発想より、価値につながらない作業を減らす視点です。作業の量と時間を把握せず、費用だけを一律に削ると、品質や顧客体験まで損なうことがあります。
- 1週間の作業を、内容と所要時間で記録する。
- 顧客価値、安全、品質、法令上の必要性を確認する。
- やめる・まとめる・自動化する・専門家へ任せる候補を選ぶ。
- 浮く時間と、外注・導入費を比べる。
- 品質や顧客満足への影響も含めて、実施後に確かめる。
例えば、重複入力をまとめたり、毎回ゼロから作る説明を整備したりする。浮いた時間を、顧客との対話や企画に振り向けられないか考えてみましょう。
売上が増えても、利益が残るとは限らない。
利益 = 売上 − 費用
売上と費用は同じ期間・範囲で比較します。粗利益、営業利益など、どの段階の利益を見ているかも揃えることが大切です。
学習例として、売上100万円、変動費40万円、固定費40万円なら、差し引き20万円。値引きで売上を増やす前に、手元にどれだけ残るかを確認します。広告費、販売手数料、発送、返品、サポートの費用も見落とせません。
損益分岐点を知る
固定費40万円、変動費率40%という仮定では、損益分岐点売上高は40万円 ÷(1 − 0.4)= 約66万7,000円です。固定費と変動費の構成を知ると、必要な売上の目安が見えます。
利益と現金の動きも分ける
売上を計上しても、入金は後日ということがあります。在庫や仕入代金の支払いが先なら、利益が出ていても現金は不足し得ます。資金繰りも同時に確認しましょう。
協業で、売上と利益の両方を考える。
発信力がある人と、商品や運営を担える人が組めば、互いの弱いところを補える可能性があります。一方で、報酬や広告費、在庫、顧客対応を誰が担うかを決めなければ、売上だけ増えて負担も増えることになります。
最初に、顧客への提供価値、役割、費用、売上の定義、利益や報酬の計算、返品時の扱い、ブランドの権利を話し合う。利益最大化を、取引先や顧客の負担へ押し付けるのではなく、双方の強みが生きる設計から考えます。
一緒に、事業をつくる
強みを持ち寄り、
次の事業をつくろう。
商品がある方も、発信力がある方も。協業の可能性から、一緒に考えます。
このページは新井亨の3冊の書籍に通じる考え方を、ウェブ向けに整理・再構成したものです。本文中の会話・数値例は、特記のない限り学習用の仮定です。